7〜9月期の実質GDP、年率0.1%減 4四半期ぶりのマイナス 個人消費は2期連続の減少、設備投資は1.6%増で下支え 円の動きは小さく
内閣府が16日(月)8時50分に発表した7〜9月期の実質 GDP(1次速報)は、前の期より0.02%減り、年率に直すと0.1%のマイナスだった。マイナスは4四半期ぶりで、民間の予測(年率 +0.1〜0.2%)を下回った。個人消費が減る一方、AI 向けなどの設備投資が増えて全体を支えた。
GDP(国内総生産)は、国の中で1年や3か月の間に新しく生み出されたもうけの合計で、景気の大きさをはかる物差しだ。「実質」は物価の上がった分を除いた値、「年率」は3か月の伸びが1年続いたら何%になるかに直した値をいう。内閣府の発表では、7〜9月期の実質 GDP は前の期(4〜6月期)より0.02%減り、年率で0.1%減った。マイナス成長は4四半期ぶりだ(日経、OANDA)。
予測との比べでは、少し下回った。QUICK がまとめた民間の予測の中心は年率 +0.2%(日経、OANDA)、日本経済研究センターが10月29日〜11月6日にエコノミスト37人に聞いた ESP フォーキャスト調査の平均は年率 +0.11%だった(日経 11/12)。ESP の調査では、個人消費は前期比 −0.11%、設備投資は +1.36%と見込まれていた(同)。結果は、個人消費が予測より弱く、設備投資は予測より強かった。
中身を見ると、GDP の半分ほどを占める個人消費は前期比0.3%減で、2期続けてのマイナスだった。日経によると、歯ブラシなどの日用品、コメや菓子、魚介類などの食料品が減り、衣類や宿泊は天候不順の影響も受けた。4〜6月期に、省エネの新しい基準の前の買い込みがあったエアコンや、減税で売れた自動車の反動も出た(日経)。住宅投資は1.1%減、公共投資も1.1%減だった(日経、OANDA)。
支えになったのは設備投資(企業が工場や機械、ソフトウェアなどに使うお金)で、前期比1.6%増と3四半期ぶりに増えた。日経によると、AI に関連するデジタル投資、サーバー、半導体の製造装置が伸びた。OANDA の計算では、設備投資は年率で1.2ポイント GDP を押し上げた。この分を除くと、全体は年率で1%を超えるマイナスになる(OANDA の寄与度からヨリビケ計算)。朝刊で伝えた「設備投資を除くとマイナス」の形は、結果でも同じだった。
海外との取引は足を引っ張った。輸出は0.2%減で、日経によると、統計の上では輸出に数える訪日客の消費が2.4%減った。輸入は2.5%増で、4〜6月期にホルムズ海峡が事実上ふさがれたあとの、代わりの原油の調達が膨らんだ(日経)。輸出から輸入を引いた外需は前期比で0.6ポイントのマイナス、国内の需要(内需)は0.6ポイントのプラスだった(日経、OANDA)。日経によると、国や自治体の備蓄などの在庫(公的在庫)の増加が前期比0.5ポイント押し上げていた。この分がなければ、マイナス幅はもっと大きかった計算になる(ヨリビケ計算)。
物価の動きを含めた名目 GDP は前期比0.4%増、年率1.6%増で、経済全体の物価の動きを示す GDP デフレーターは前年比2.4%上昇した(日経、OANDA)。OANDA によると、4〜6月期の成長率は年率 +1.4%から +1.7%に改定された。朝刊で「前の期は +1.4%」と伝えたのは、発表前の2次速報の値だ。
市場の反応は小さかった。OANDA によると、ドル円は発表前の1ドル159円72銭前後から、9時24分に159円66銭と、動きは10銭ほどにとどまった。朝刊では「数字が弱ければ日銀の12月の利上げが遠のくと読まれて円安に」と伝えたが、昼までにそうした大きな動きは出ていない(Yahoo Finance では12時49分に159円59銭)。日経平均は前場で959円下げたが、下げの7割近くはアドバンテスト1社の分で、半導体株の売りが中心だった(株探。4本目の記事)。トヨタ自動車は前引けで3452円と、金曜の終値より約1.0%高かった(Yahoo Finance)。
日銀の12月の利上げをめぐる見方は分かれる。OANDA は、個人消費が2期続けて減ったことは慎重な見方を支えうる一方、デフレーターが前年比2.4%上がり設備投資も戻ったことから、この数字だけで利上げの見込みがひっくり返るわけではない、とみる。OANDA によると、11月13日時点で、日銀が12月17〜18日の会合で利上げする確率は、金融市場の取引(OIS)から計算して8割台前半だった。日銀の政策金利は1.25%で、10月30日(金)の会合では据え置かれた(OANDA)。
円安の天井をめぐる動きも続く。ドル円は13日(金)に一時160円19銭まで円安が進み、その後159円台に戻った。ニューヨークの終値は159円72銭だった(フィスコ)。片山財務相は13日、「足元で一方的に急激な動きが見られます」と述べ、米財務省と連携して適切に対応するとした(TBS)。この夏には、7月30日(木)から8月3日(月)までに15兆3993億円の円買いの介入(政府と日銀が円を買って円安を止めること)があった(財務省)。円安は自動車など輸出企業のもうけを増やす一方、輸入する食品や燃料の値段を押し上げ、家計には負担になる。
数字で見る
| 7〜9月期 実質 GDP(11/16 8:50) | 前期比 −0.02%、年率 −0.1%、4四半期ぶりのマイナス(内閣府、日経、OANDA) |
|---|---|
| 民間の予測 | QUICK 中心 年率 +0.2%(日経、OANDA)/ESP 37人の平均 年率 +0.11%(日経 11/12) |
| 個人消費 | 前期比 −0.3%、2期連続の減少(日経、OANDA) |
| 設備投資 | 前期比 +1.6%、3四半期ぶりの増加。年率の寄与 +1.2ポイント(日経、OANDA) |
| 輸出・輸入 | −0.2%・+2.5%(日経、OANDA) |
| 内需・外需の寄与(前期比) | +0.6ポイント・−0.6ポイント(日経、OANDA) |
| 名目 GDP・デフレーター | 年率 +1.6%・前年比 +2.4%(日経、OANDA) |
| 4〜6月期の改定 | 年率 +1.4% → +1.7%(OANDA) |
| ドル円 | 8:50 前 159円72銭 → 9:24 159円66銭(OANDA)、12:49 159円59銭(Yahoo Finance) |
| 日銀の12月の利上げの織り込み | 8割台前半(11/13 時点、OIS、OANDA) |
次に見るポイント
- 11/16(月)15:30:ドル円が160円00銭に届くか(ヨリビケの見立ての答え合わせ)
- 11/20(金)8:30:10月の全国の消費者物価(総務省)
- 12/8(火):7〜9月期 GDP の2次速報(OANDA)。設備投資は法人企業統計で改定されやすい
- 12/17(木)〜18(金):日銀の金融政策決定会合
関連する動画
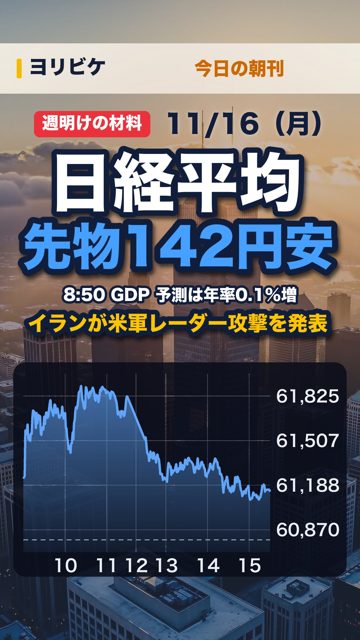 この話題を伝えた動画今日の朝刊(11/16)日向かなえ
出典
- 内閣府「四半期別GDP速報」2026年7-9月期・1次速報
- 日本経済新聞「7〜9月実質GDP年率0.1%減、4四半期ぶりマイナス 個人消費落ち込み」(2026年11月16日)
- OANDA「【日本GDP】7-9月期は年率−0.1%、4四半期ぶりのマイナス 結果と今後のドル円・日経225」(2026年11月16日)
- 日本経済新聞「7〜9月の実質GDP、年率0.11%増予測 日経センターまとめ」(2026年11月12日)
- 財務省「外国為替平衡操作の実施状況」
- TBS NEWS DIG「円相場が一時1ドル=160円台に 片山財務大臣『足元で一方的に急激な動き』」(2026年11月13日)
- 財経新聞(フィスコ)「今日の為替市場ポイント:介入警戒と金利差の綱引きから神経質な値動きが続きそう」(2026年11月16日)
- 株探「日経平均16日前引け=反落、959円安の6万182円」(2026年11月16日)
 日向かなえ ・ 朝刊 06:49 ・ 2026年11月16日
※情報提供のみを目的としており、投資助言ではありません。投資判断はご自身で。
次に読む
 昼刊 ・ 景気7〜9月期GDPは年率0.1%減、4期ぶりマイナス 国の在庫の押し上げ2ポイントを除くと年率2%程度の減 個人消費は2期続けて減る
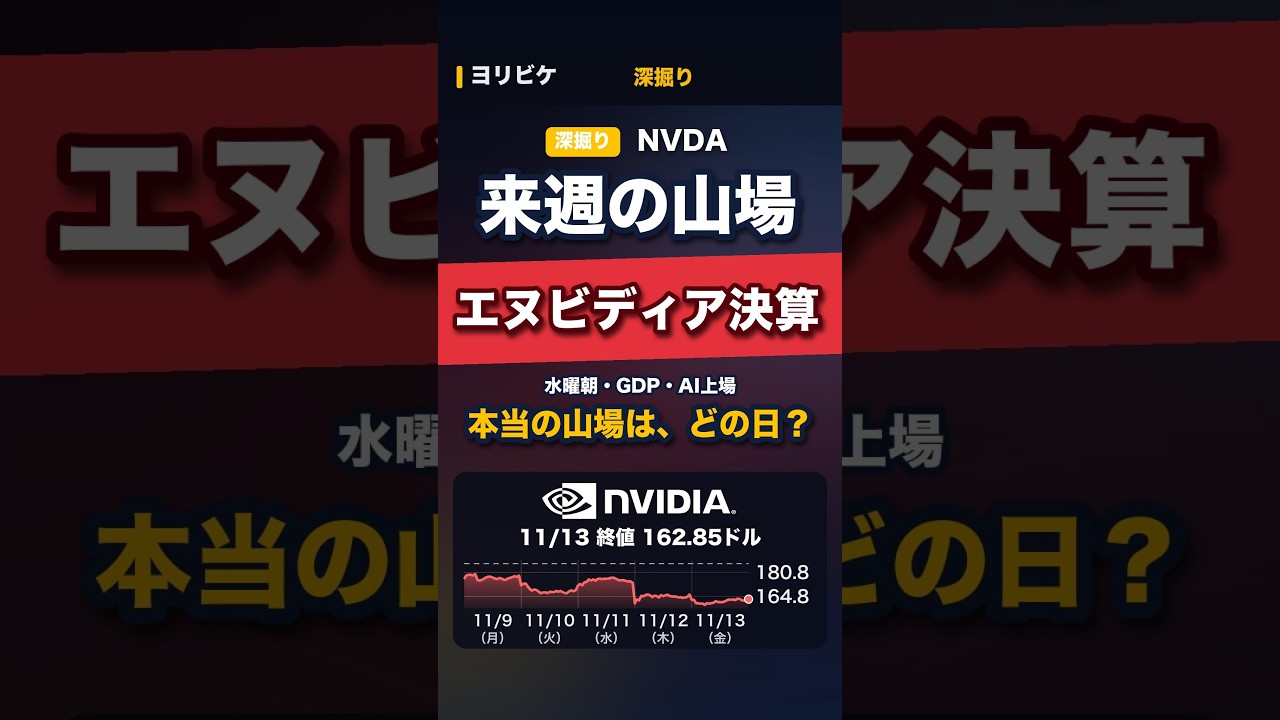 特集 ・ 米国株東京の山場は木曜の朝 エヌビディア決算・GDP・アンソロピック上場
 特集 ・ 企業・決算味の素、利益のおよそ3割は半導体の材料 うま味の発見からAI半導体のABFまで
 速報 ・ 米国株アマゾンの衛星40基を喪失 契約した4ロケットのうち3つが足止め
 速報 ・ 米国株フアン氏、エヌビディアCEO復帰を検討とFT 財務長官は「社外から」
 夕刊 ・ 株式日経平均1480円安、1週間ぶりに終値で6万円割れ 午後に増えた下げ520円のうちアドバンテストは80円だけ、残る441円はほか224社の差し引き KOSPIの下げに合わせて先物に売り