7〜9月期GDPは年率0.1%減、4期ぶりマイナス 国の在庫の押し上げ2ポイントを除くと年率2%程度の減 個人消費は2期続けて減る
内閣府が16日(月)8時50分に発表した7〜9月期の国内総生産(GDP、1次速報)は、物価の動きを除いた実質で、年率に直して0.1%減だった。マイナスは4四半期ぶりで、民間予測の中心(年率0.2%増)を下回った。内閣府の表では、国が持つ在庫(公的在庫)の動きが成長率を年率で2.0ポイント押し上げており、これを単純に差し引くと、年率2%程度のマイナスになる。
GDP(国内総生産)は、国内で1年や3か月のあいだに新しく生み出されたモノやサービスの合計で、国の景気の大きさを表す。物価の上がり下がりを除いたものを「実質」、3か月の伸びが1年続いたらどうなるかに直したものを「年率」と呼ぶ。最初の発表は「1次速報」で、あとから数字が改められる。内閣府の発表によると、7〜9月期の実質GDPは前の期(4〜6月期)より0.02%減り(表の表示は−0.0%)、年率では0.1%減だった。年率に直した額は599兆4559億円で、4〜6月期の599兆5988億円からほぼ横ばいだ(内閣府、日本経済新聞)。
事前の予測と比べると、日経によると QUICK がまとめた民間予測の中心は年率0.2%増、フィスコの伝える予想も0.2%増だった。日本経済研究センターの ESP フォーキャストでは、エコノミスト37人の平均が年率0.11%増で、プラスの予測が23人、マイナスが11人、横ばいが3人だった(OANDA証券)。プラスを見込む人が多いなかで、結果はマイナスになった。一方で、前の期の4〜6月期は、今回の発表で年率1.4%増から1.7%増に上方修正された(内閣府、フィスコ)。1〜3月期の年率1.9%増、4〜6月期の1.7%増に続いて、7〜9月期で足踏みした形だ。
中身を項目ごとに見る(いずれも前期比、内閣府)。GDPの半分あまりを占める個人消費は0.3%減で、4〜6月期(0.3%減)に続いて2期連続で減った。物価の動きを含む名目では0.5%増えており、使ったお金は増えても、買えた量は減った。個人消費の物価の上がり方(デフレーター)は前年同期比2.9%だった。住宅投資は1.1%減、公共投資も1.1%減。一方、企業の設備投資は1.6%増と3期ぶりに増えた。輸出は0.2%減、輸入は2.5%増だった。輸入は国内の生産ではないので、GDPの計算では差し引かれる。
成長率への効き方を見るのが「寄与度」で、その項目だけでGDPを何ポイント動かしたかを表す。内閣府の表では、前期比の寄与度で、国内の需要が+0.6ポイント、海外との取引(輸出−輸入)が−0.6ポイントだった。国内の需要のうち、最も大きいのが「公的在庫」の+0.5ポイントだ。公的在庫は、国が持つ在庫の増減で、国の石油備蓄などが入る。年率に直した寄与度では、公的在庫が+2.0ポイント、輸入が−2.2ポイント、個人消費が−0.6ポイント、設備投資が+1.2ポイントになる。
公的在庫がなぜ押し上げたのか。日本経済新聞は8月に、4〜6月期の公的在庫がGDPを0.5ポイント押し下げた理由として、3〜6月の石油の国家備蓄の放出を挙げていた。内閣府の表では、公的在庫の動き(実質・年率換算の額)は、4〜6月期の2兆3296億円の減少から、7〜9月期は1953億円の減少へと、減り方が小さくなった。在庫の寄与度は「前の期と比べて、在庫の減り方がどれだけ変わったか」で決まるので、減り方が小さくなっただけで、GDPを押し上げる計算になる。4〜6月期に年率で2.0ポイント押し下げた分が、7〜9月期にほぼそのまま戻った形だ(内閣府の表からヨリビケが整理)。
このため、在庫の動きを除くと、中身はもっと弱い。GDPの年率−0.1%から公的在庫の+2.0ポイントを単純に差し引くと、年率2%程度のマイナスになる(ヨリビケの単純計算)。内閣府の参考の表でも、在庫の増減を除いた「最終需要」の年率の寄与度は−2.1ポイントだった。ただし、在庫と輸入は裏表の関係にある。国が備蓄を取り崩すと、その分だけ輸入が要らなくなり、取り崩しが小さくなると輸入が戻る。実際、輸入は4〜6月期に前期比1.3%減り、7〜9月期は2.5%増えた(内閣府)。前期比の寄与度でも公的在庫の+0.5と輸入の−0.5が同じ大きさで、在庫だけを引く計算は機械的な目安として読む必要がある。個人消費の額(実質・年率換算)は308兆8732億円で、1年前の2025年7〜9月期(309兆1874億円)を下回り、1〜3月期の310兆6524億円から2期で0.6%減った(内閣府の表からヨリビケ計算)。
株式市場の受け止めは分かれた。フィスコは、GDPが市場予想を下回ったことが「投資家心理を慎重にさせた」とし、後場(午後)は国内景気への警戒感につながっているとみる。一方、株探(MINKABU PRESS)が伝えた中堅証券のストラテジストは、個人消費の2期連続の減少は「織り込み済み」という位置づけだと指摘した。実際、業種別では小売が値上がり率の1位で、ニトリホールディングスやファーストリテイリングが上げた(株探)。景気の数字が弱くても、値上げが通っている小売に資金が向かった。
読者の暮らしに引き直すと、物価の上がり方はまだ大きい。GDP全体の物価(GDPデフレーター)は前年同期比2.4%上がった(内閣府、日経)。物価を含む名目GDPは前期比0.4%増、年率1.6%増だった(日経)。物価は上がり、それに見合うほど買う量が増えていない。この「物価は強く、消費の量は弱い」という並びを、日本銀行がどう読むかが、円相場と金利、銀行株に効いてくる(3本目の記事)。
この先の日程は次のとおり。20日(金)8時30分に10月の全国消費者物価指数(CPI)が出る。12月8日(火)8時50分には、法人企業統計などを反映した7〜9月期の2次速報が出て、設備投資などが改められる(内閣府の公表予定)。日銀の金融政策決定会合は12月17日(木)〜18日(金)。10〜12月期の1次速報は2027年2月15日(月)の予定だ。
数字で見る
| 実質GDP(7〜9月期・1次速報、11/16 8:50) | 前期比 −0.02%(表示 −0.0%)、年率 −0.1%。年率換算の額 599兆4559億円(内閣府、日経) |
|---|---|
| 民間予測 | 年率 +0.2%(QUICK の中心値、日経)/+0.11%(ESP 37人の平均、OANDA証券) |
| 前の期の改定 | 4〜6月期 年率 +1.4% → +1.7%(内閣府、フィスコ)。1〜3月期は +1.9% |
| 個人消費 | 前期比 −0.3%(2期連続の減少)、名目 +0.5%。消費のデフレーター 前年同期比 +2.9%(内閣府) |
| 設備投資・住宅・公共投資 | +1.6%(3期ぶりの増加)・−1.1%・−1.1%(内閣府、日経) |
| 輸出・輸入 | −0.2%・+2.5%。海外との取引の寄与度 −0.6ポイント(内閣府、日経) |
| 公的在庫の寄与度 | 前期比 +0.5ポイント(日経、内閣府)/年率 +2.0ポイント(内閣府)。4〜6月期は年率 −2.0ポイント |
| 公的在庫の動き(実質・年率換算の額) | 4〜6月期 −2兆3296億円 → 7〜9月期 −1953億円(内閣府) |
| 在庫を除いた見方 | 年率 −0.1% から公的在庫の +2.0 を引くと約 −2.1%(ヨリビケの単純計算)。最終需要の年率寄与度 −2.1ポイント(内閣府の参考の表) |
| GDPデフレーター | 前年同期比 +2.4%(内閣府、日経) |
次に見るポイント
- 11/20(金)8:30:10月の全国消費者物価指数(物価の上がり方が日銀の判断に効く)
- 12/8(火)8:50:7〜9月期GDPの2次速報(設備投資などが法人企業統計で改められる)
- 12/17(木)〜18(金):日銀の金融政策決定会合(弱い消費と高い物価のどちらを重く見るか)
- 2027/2/15(月)8:50:10〜12月期GDPの1次速報(公的在庫の押し上げが消えたあとの姿)
関連する動画
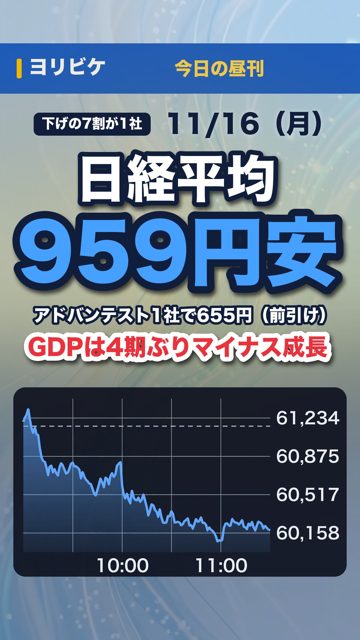 この話題を伝えた動画今日の昼刊(11/16)白石ひかり
出典
- 内閣府 2026年7-9月期 四半期別GDP速報(1次速報)統計表一覧
- 内閣府 同 実質季節調整系列 年率換算の寄与度(CSV)
- 内閣府 国民経済計算の公表予定
- 日本経済新聞「7〜9月実質GDP年率0.1%減、4四半期ぶりマイナス」(11/16)
- 日本経済新聞「4〜6月の実質GDP 年率1.1%増」(8/17、公的在庫と石油備蓄の放出)
- 株探(フィスコ)「後場に注目すべき3つのポイント~半導体関連株安とGDPのマイナス成長が重荷」(11/16)
- 株探(MINKABU PRESS)「小売り関連株が異彩の上昇トレンド構築」(11/16 10:21)
- OANDA証券「日本GDP(7-9月期)予想と注目点」(11/14)
 白石ひかり ・ 昼刊 11:52 ・ 2026年11月16日
※情報提供のみを目的としており、投資助言ではありません。投資判断はご自身で。
次に読む
 朝刊 ・ 景気7〜9月期の実質GDP、年率0.1%減 4四半期ぶりのマイナス 個人消費は2期連続の減少、設備投資は1.6%増で下支え 円の動きは小さく
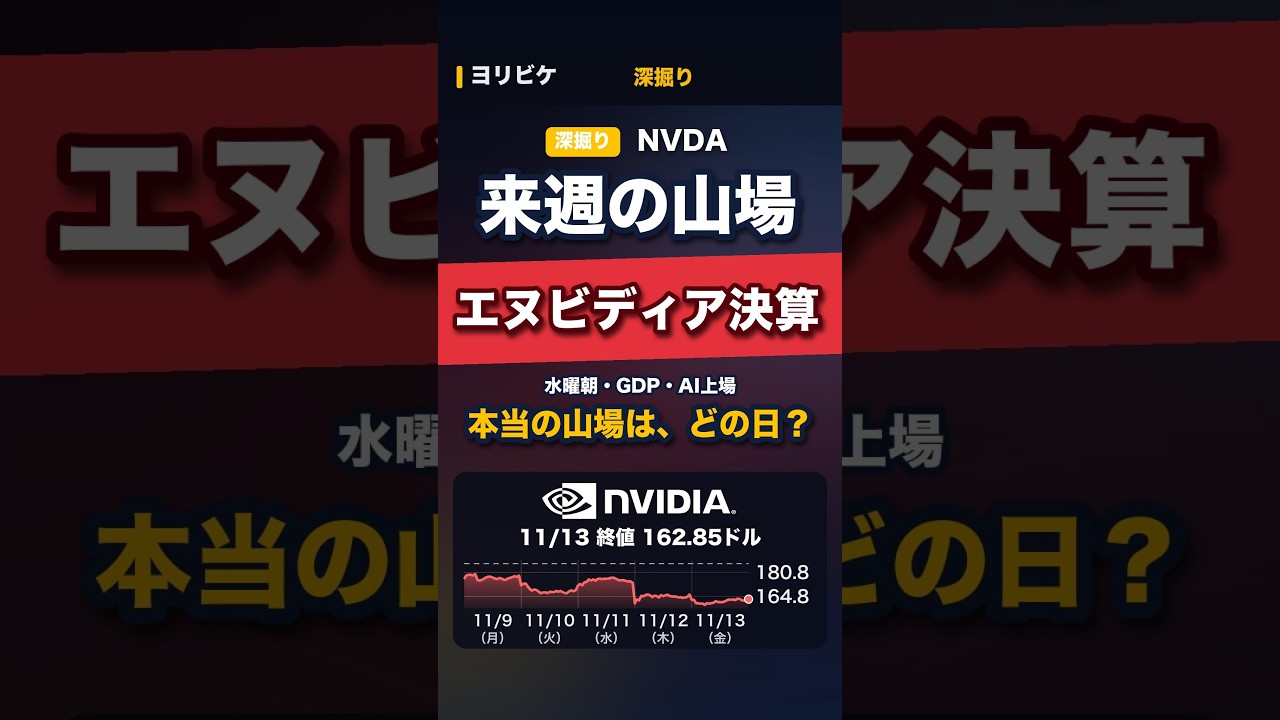 特集 ・ 米国株東京の山場は木曜の朝 エヌビディア決算・GDP・アンソロピック上場
 特集 ・ 企業・決算味の素、利益のおよそ3割は半導体の材料 うま味の発見からAI半導体のABFまで
 速報 ・ 米国株アマゾンの衛星40基を喪失 契約した4ロケットのうち3つが足止め
 速報 ・ 米国株フアン氏、エヌビディアCEO復帰を検討とFT 財務長官は「社外から」
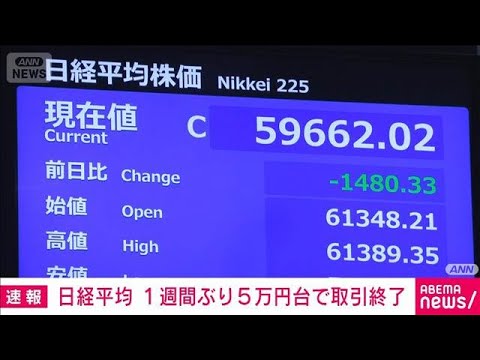 夕刊 ・ 株式日経平均1480円安、1週間ぶりに終値で6万円割れ 午後に増えた下げ520円のうちアドバンテストは80円だけ、残る441円はほか224社の差し引き KOSPIの下げに合わせて先物に売り