ENEOS、純利益予想を48%上げ最高益へ 発表3分後に一時4.8%安
ENEOSホールディングス(5020)は11日(水)13時、2027年3月期の純利益の予想を4150億円から6150億円へ48.2%引き上げ、年間配当も34円から38円に増やすと発表した。5期ぶりの最高益になる。ただ株価は発表の直前につけた高値1270円から3分で1185.5円(前日比4.8%安)まで下げた。増益分の4割は在庫の評価益で、会社の予想から逆算した下期の純利益は約1030億円にとどまる。
ENEOSホールディングスが11日(水)13時に発表した2026年4〜9月期の連結決算(国際会計基準)は、売上高が前年同期比19.0%増の6兆7725億円、営業利益が4.2倍の7060億円、純利益が7.9倍の5119億円だった。あわせて通期の予想を、売上高13兆8600億円(従来12兆8500億円)、営業利益9100億円(同6100億円)、純利益6150億円(同4150億円)に引き上げた。前の期の純利益は2587億円で、2.4倍になる。株探によると純利益は5期ぶりに過去最高を更新する。年間配当は中間19円・期末19円の計38円(従来予想と前期は34円)とした。
会社が挙げた理由は、原油(ドバイ原油)と海外の石油製品の値段が、5月の予想の前提より高く推移したことだ。通期の原油価格の前提を1バレル85ドルから95ドル(10〜12月は100ドル、1月以降は90ドル)に、為替の前提を1ドル=155円から157円(10月以降は155円)に変えた。部門別では、石油製品ほか事業が海外市況をとらえた輸出などで2300億円、石油・天然ガス開発が400億円、電気事業が150億円、機能材が80億円、それぞれ従来予想を上回る見通し(在庫の影響を除く営業利益)。
一方で、再生可能エネルギー事業では1118億円の減損損失を7〜9月期に計上した。2022年に買収したジャパン・リニューアブル・エナジーののれんなどが対象で、純利益を978億円押し下げた。会社は、脱炭素の進み方や開発コスト・金利の上昇を踏まえ、新しい開発案件を厳しく選ぶ方針に見直したと説明している。金利の上昇で将来の収入を今の価値に直すときの割引率が上がったことも理由に挙げた。金利の上昇が、石油会社の再エネ投資の評価を下げた形だ。
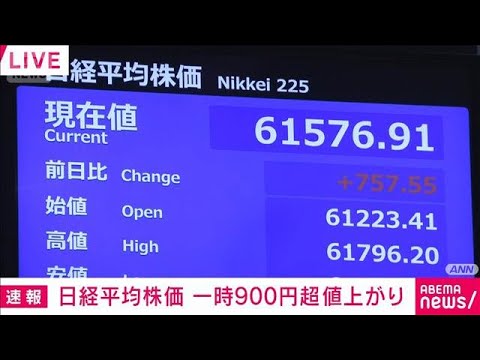
株価の反応は逆だった。株探とYahoo!ファイナンスによると、ENEOS株は発表時刻の13時ちょうどにこの日の高値1270円(前日比2.0%高)をつけたあと、13時3分に1185.5円(同4.8%安)まで下げた。3分間の下げ幅は6.7%。その後は少し戻し、13時44分時点では1.3%安(Yahoo!ファイナンス)。同じ時間帯の日経平均は800円を超える上昇、TOPIXも0.8%高で、同業の出光興産は0.5%高、INPEXは0.6%高(いずれも13時29分、株探)と上げており、ENEOSは決算の発表をはさんで上げから下げに変わった。
数字の中身を見ると、営業利益の上方修正3000億円のうち1200億円は「在庫影響」だ。原油が値上がりすると、安いときに仕入れた在庫の評価が上がって利益が増えるが、原油が下がれば逆に損になる。これを除いた営業利益は5900億円から7700億円への引き上げで、増え方は30.5%になる。また株探の試算では、上期の実績と新しい通期予想から計算した下期(10月〜来年3月)の純利益は1030億円で、前年の同じ期間より46.9%少ない。この先の注目は、10〜12月の前提である100ドルに対して実際の原油価格がどう動くかと、次の四半期決算での在庫影響の出方だ。
数字で見る
| 4〜9月期の実績(11/11発表) | 売上高6兆7725億円(+19.0%)、営業利益7060億円(4.2倍)、純利益5119億円(7.9倍) |
|---|---|
| 通期の純利益予想 | 4150億円 → 6150億円(+48.2%)。前期は2587億円。5期ぶり最高益(株探) |
| 通期の営業利益予想 | 6100億円 → 9100億円(+3000億円)。うち在庫影響 200億円 → 1400億円(+1200億円) |
| 在庫影響を除く営業利益 | 5900億円 → 7700億円(+1800億円、+30.5%) |
| 再エネ事業の減損(7〜9月期) | 1118億円。純利益への影響は−978億円 |
| 年間配当 | 34円 → 38円(中間19円・期末19円)。中間配当の支払いは12/10(木)から |
| 前提(通期平均) | ドバイ原油95ドル(10〜12月100ドル、1月以降90ドル)、1ドル=157円(10月以降155円) |
| 株価(11/11) | 前日終値1245.5円、高値1270円(13:00)、安値1185.5円(13:03、−4.8%)、13:44時点は−1.3%(株探・Yahoo!ファイナンス) |
次に見るポイント
- 11/11(水)の終値:発表後の下げがどこまで戻るか、出来高
- 10〜12月のドバイ原油の値段(会社の前提は1バレル100ドル)
- 12/10(木):中間配当19円の支払い開始
- 来年2月ごろ:4〜12月期の決算。在庫影響と下期の利益の進み方
- 再生可能エネルギー事業の見直しの続報(新しい開発案件を厳選する方針)
出典
 桐生レオン ・ 特集 13:45 ・ 2026年11月11日
※情報提供のみを目的としており、投資助言ではありません。投資判断はご自身で。