日清食品HD、7〜9月は営業益7%減で一時8.6%安 北中米が赤字に
日清食品ホールディングス(2897)が11日(水)13時15分に発表した4〜9月期決算は、売上収益が9.5%増の4087億円、営業利益が3.0%増の327億円だった。ただ7〜9月期だけでみると営業利益は7.4%減で、株価は発表から5分で7%を超えて下げ、13時40分には前日比8.6%安の2862.5円をつけた。通期の予想は変えていない。
日清食品ホールディングスが11日(水)13時15分に発表した2026年4〜9月期の連結決算(国際会計基準)は、売上収益が前年同期比9.5%増の4087億3900万円、本業のもうけを示す既存事業コア営業利益が4.9%増の365億1400万円、営業利益が3.0%増の327億6300万円、親会社に帰属する純利益は2.5%減の220億4000万円だった。2027年3月期の通期予想(売上収益8600億円、既存事業コア営業利益735億円、営業利益660億〜695億円、純利益455億〜480億円)と年間配当70円は据え置いた。
上期の合計は増益だが、3か月ごとに分けると流れが変わる。株探の集計と会社の資料から計算すると、7〜9月期の営業利益は148億200万円で前年同期比7.4%減、純利益は87億6500万円で23.0%減だった。4〜6月期は既存事業コア営業利益が13.5%増えていたのに対し、7〜9月期は3.7%減に転じた。会社の説明では、為替の影響を除くと上期の既存事業コア営業利益は0.2%増にとどまり、円安が海外の利益を円に直したときの金額を押し上げていた。
7〜9月期で目立つのは米州だ。会社の補足資料によると、北中米地域のコア営業利益は前年同期の12億1300万円の黒字から3000万円の赤字になった。決算短信は米国での物流コストの上昇などを理由に挙げている。国内でも、日清食品と明星食品を合わせた即席めん事業のコア営業利益が7〜9月期は3.4%減だった。日清食品単体は値上げの効果や「冷しカップヌードル」などで上期は増収増益だったが、原材料価格の上昇が続いている。一方、中国地域(コア営業利益が上期21.6%増)や、湖池屋などの菓子事業(同34.8%増)は伸びた。
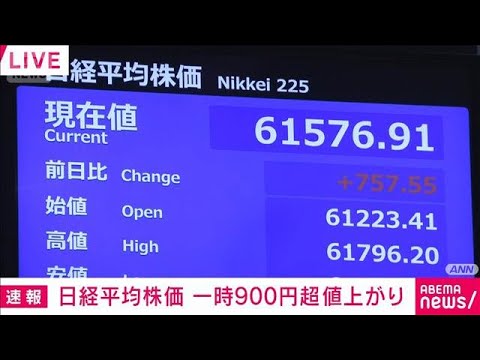
株価の動きは大きかった。Yahoo!ファイナンスの5分ごとの値動きによると、日清食品HD株は午前9時台にこの日の高値3179円(前日比1.5%高)をつけ、発表直前の13時10分台は3110円前後だった。13時15分からの5分間に2902.5円まで下げ、この5分間だけで85万株が売買された。13時40分に安値2862.5円(前日比8.6%安)をつけ、14時44分時点は2911円(7.1%安、Yahoo!ファイナンス)。株探によると14時28分の日経平均は834円高で、相場全体が上げるなかでの下げだった。この日の売買高は14時台で365万株を超え、前日の約3.4倍になっている(株探)。
この先の注目は、通期の予想に届くかどうかだ。既存事業コア営業利益の通期予想735億円に対する上期の進み具合は49.7%で、前年の上期(49.3%)とほぼ同じ。ただ営業利益の予想の中央値(677.5億円)から計算すると、下期(10月〜来年3月)は前年の下期より14.7%多い利益が必要になる。米国の物流コストと国内の原材料価格がどうなるか、次の決算で7〜9月期の減益が一時的だったかが焦点になる。
数字で見る
| 4〜9月期の実績(11/11 13:15発表) | 売上収益4087億円(+9.5%)、営業利益327億円(+3.0%)、純利益220億円(−2.5%) |
|---|---|
| 既存事業コア営業利益(4〜9月期) | 365億円(+4.9%)。為替の影響を除くと348億円(+0.2%) |
| 7〜9月期だけ | 営業利益148億円(−7.4%)、純利益87億円(−23.0%)、売上営業利益率8.1%→6.9%(株探) |
| 既存事業コア営業利益の四半期ごとの伸び | 4〜6月期 +13.5% → 7〜9月期 −3.7% |
| 北中米地域のコア営業利益(7〜9月期) | 前年12億1300万円 → −3000万円(赤字) |
| 通期予想(据え置き) | 売上収益8600億円、既存事業コア営業利益735億円、営業利益660億〜695億円、純利益455億〜480億円、年間配当70円 |
| 株価(11/11) | 前日終値3132円、高値3179円(9時台)、安値2862.5円(13:40、−8.6%)、14:44時点2911円(−7.1%)(Yahoo!ファイナンス・株探) |
次に見るポイント
- 11/11(水)の終値:発表後の8.6%安からどこまで戻るか、売買高
- 11月中旬以降:決算説明会(機関投資家向け)の資料で、米国の物流コストの見通し
- 11/30(月):中間配当35円の支払い開始
- 来年2月ごろ:4〜12月期の決算。北中米の利益が黒字に戻るか、国内の即席めんの利益
出典
 白石ひかり ・ 特集 14:46 ・ 2026年11月11日
※情報提供のみを目的としており、投資助言ではありません。投資判断はご自身で。