セイコーG、2度目の上方修正でも11%安 一時ストップ安、下期は半減の計算
セイコーグループ(8050)の株が11日、前日より1083円(11.0%)安い8759円で取引を終えた。午前には値幅制限の下限(ストップ安)の8342円まで売られた。前日の取引終了後に通期の営業利益予想を410億円から470億円に引き上げ、配当も増やしたが、フィスコによると市場予想の平均は500億円程度で、それに届かなかった。
セイコーグループは10日(火)の取引終了後に、2026年4〜9月期の決算を発表した。売上高は前の年の同じ時期より22.3%多い1963億円、営業利益は86.5%多い314億円、純利益は79.9%多い225億円だった。あわせて2027年3月期の通期予想を引き上げ、売上高を3750億円から3900億円に、営業利益を410億円から470億円に、純利益を280億円から320億円にした。通期の上方修正は4〜6月期の決算のときに続いて2度目になる。年間配当の予想も105円から120円に増やした。
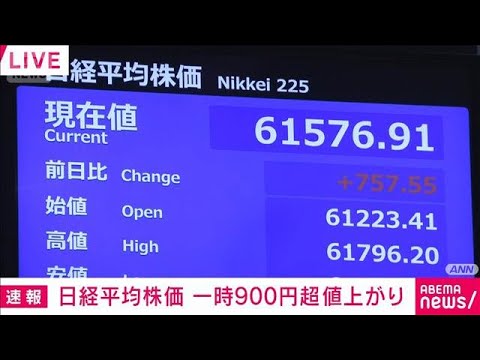
それでも11日(水)の株は売り注文が先に集まり、最初の値段がついたのは取引開始から18分たった9時18分、前日より984円安い8858円だった。9時35分にはストップ安の8342円(前日比1500円安)をつけ、その後は少し戻して8759円で終えた。出来高は約227万株で、前日(約59万株)の約3.8倍。同じ日の日経平均は789円高の6万1248円と3日続けて上げており、相場全体が上がる中での下げだった。
売られた理由についてフィスコは、4〜6月期の営業利益が154億円だったことから、上期の好決算や上方修正は「想定線」で、通期の市場予想は500億円程度だったため、修正後の数字が届かず出尽くし感につながった、と伝えている。利益の柱は腕時計を中心とする事業で、4〜9月の利益は73.7%増の277億円。電子部品などのデバイス事業は約2.4倍の49億円だった。稼ぐ力そのものが落ちたという発表ではなく、会社の見通しと市場の期待との差が売りの材料になった形だ。
「上方修正なのに売られる」動きは、今回の決算シーズンでほかにも出ている。三井金属は10日に経常利益の予想を引き上げたが、フィスコは市場予想に届かなかったとして11日の大幅反落を伝えた。10日にはバンダイナムコホールディングスが営業利益予想を22%引き上げたあと一時8.6%安、フジクラは予想を引き下げて一時5.6%安になった。株が大きく上がってきた会社ほど、前の年より増えたかどうかではなく、市場予想を上回ったかどうかで値段が動いている。セイコーグループの株は、Yahoo!ファイナンスによると9月1日に年初来高値の1万1920円をつけており、11日の終値はそこから26.5%低い。
この先の注目は、下期の数字が会社の予想どおりになるのか、それを上回るのかだ。年末商戦を含む10〜12月期の決算は2027年2月に発表される見通しで、腕時計の販売と、デバイス事業の伸びが続くかが確かめられる。
数字で見る
| 11日の終値 | 8759円(前日比 −1083円、−11.0%) |
|---|---|
| 11日の安値 | 8342円(ストップ安、9時35分) |
| 11日の出来高 | 約227万株(前日 約59万株の約3.8倍) |
| 4〜9月の営業利益 | 314億円(前年同期比 +86.5%) |
| 通期の営業利益予想 | 410億円 → 470億円(前期比 +52.2%) |
| 通期の市場予想(フィスコ) | 500億円程度 |
| 年間配当の予想 | 105円 → 120円 |
次に見るポイント
- 11月12日(木):ストップ安をつけた翌日の値動きと出来高
- 2027年2月:セイコーグループの10〜12月期決算(下期156億円の計算に対する進み具合)
- 毎月:日本政府観光局の訪日客数(高価格帯の腕時計の販売に関わる)
出典
 御堂聡一 ・ 特集 15:45 ・ 2026年11月11日
※情報提供のみを目的としており、投資助言ではありません。投資判断はご自身で。